兵庫県が起債許可団体に転落するとどうなる?悪循環に陥る可能性も
 jordan192
起債許可団体とは、地方自治体の収入に対する、元利返済などの割合(実質公債費比率)が3年平均で18%を超えた場合に、起債にあたって国の許可が必要になるものです。
現在、都道府県で起債許可団体は、北海道と新潟県の2つの自治体だけです。
用先債の不適切処理が実質公債費比率に与える影響は最大0.8%
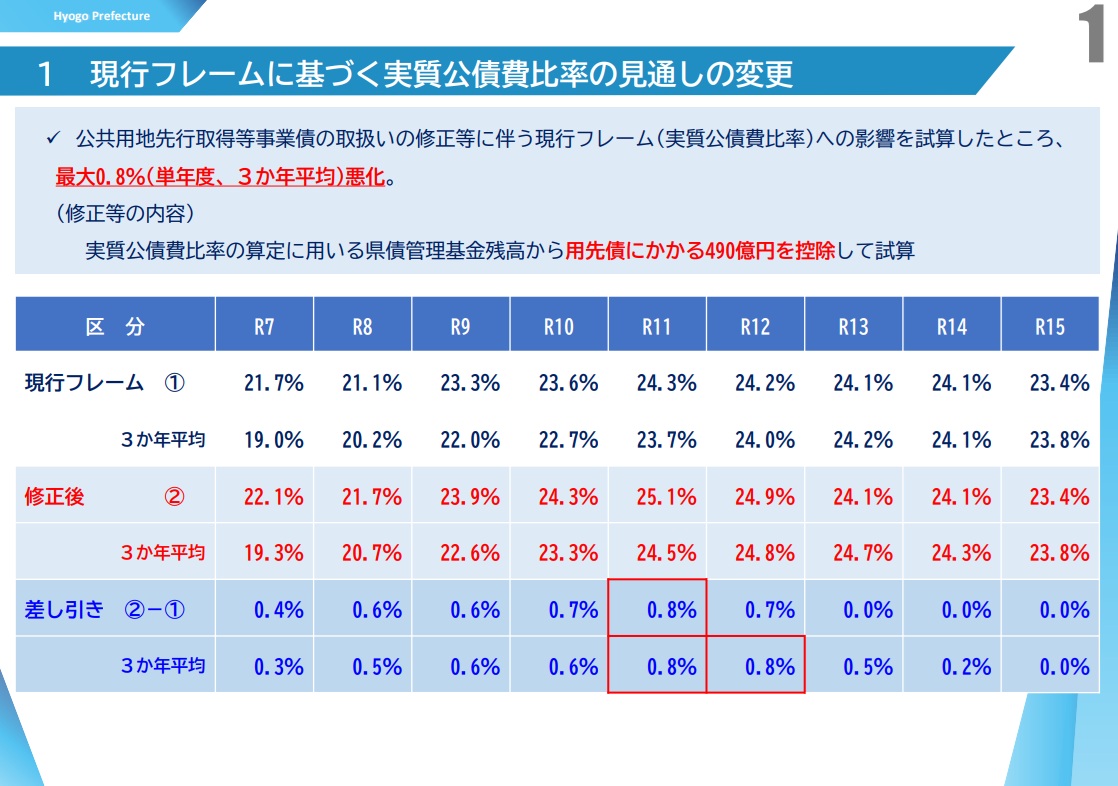
公共用地先行取得等事業債の不適切な取り扱いによって、実質公債費比率を押し上げ効果は最大0.8%です。
この問題の検証は重要ですが、もっと大きな問題があります。
金利水準の想定
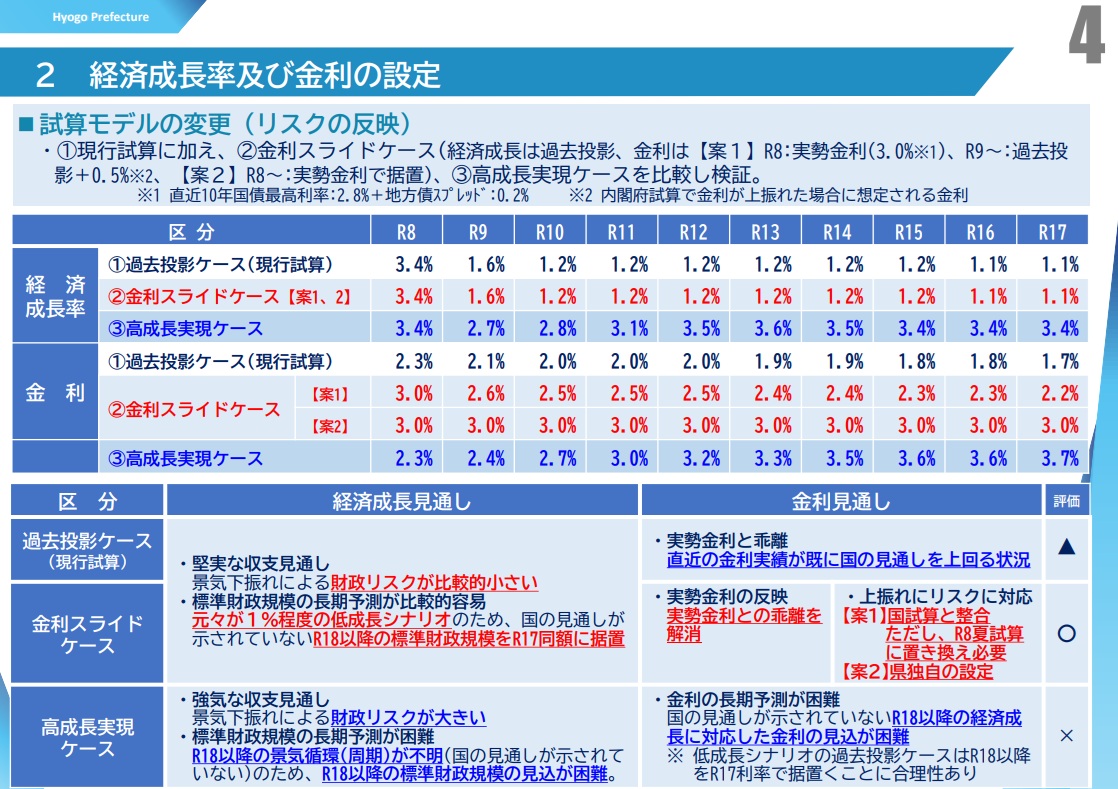
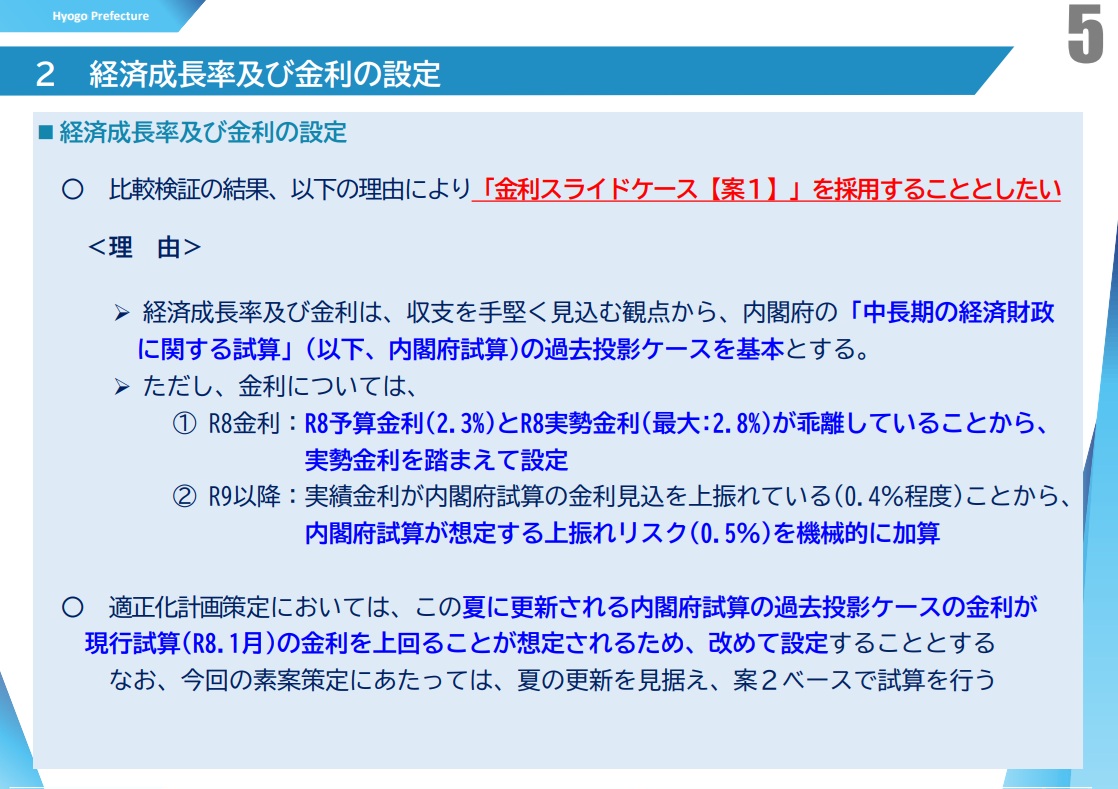
金利水準は金利スライドケース【案1】を採用するそうです。
収支及び実質公債費比率の試算
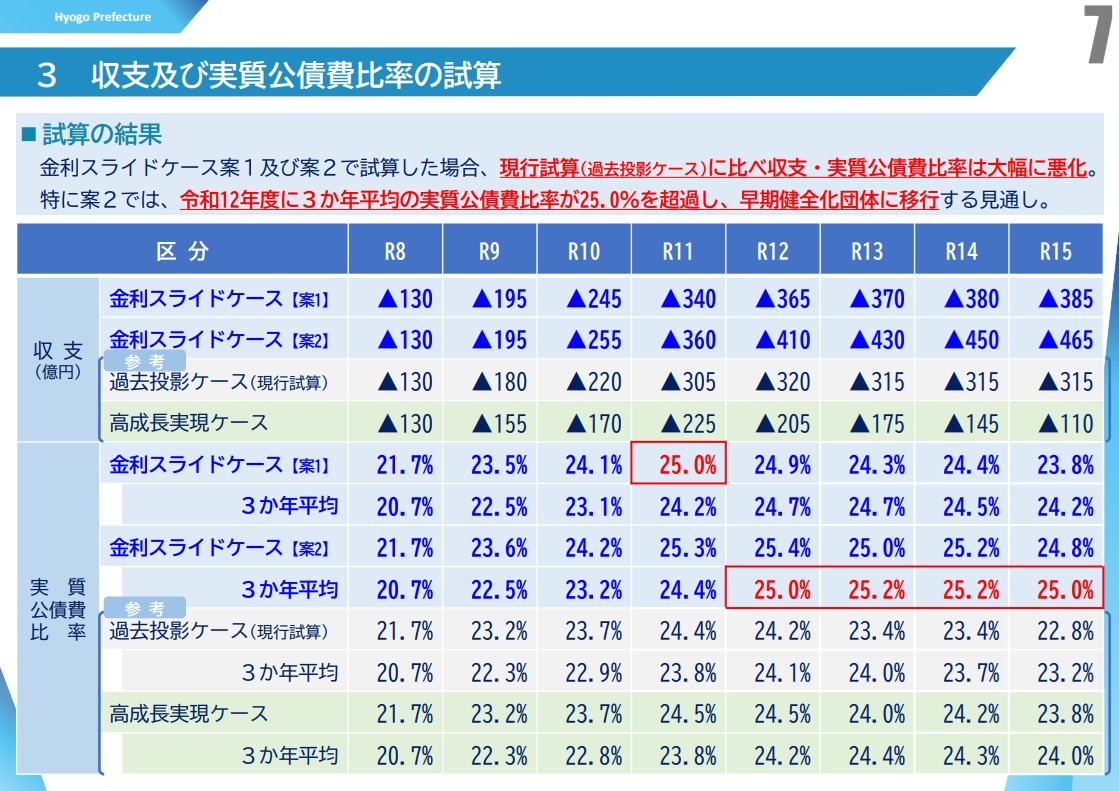
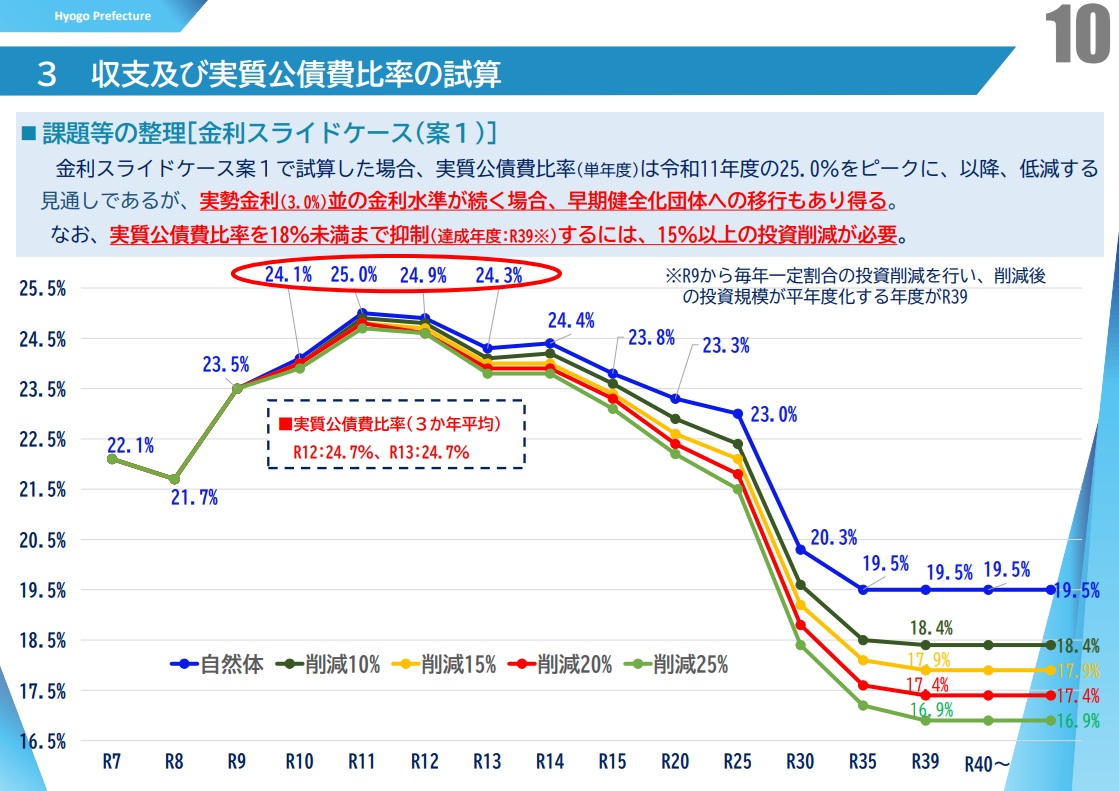
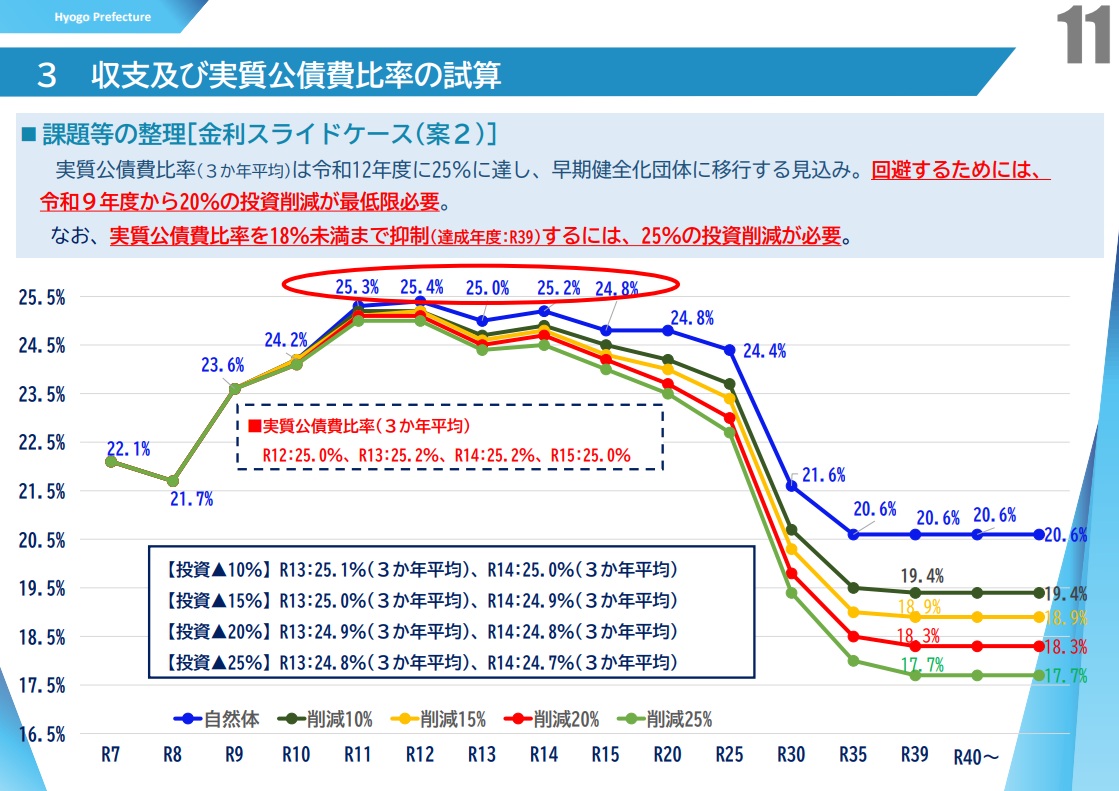
公債費負担適正化計画策定の方向性
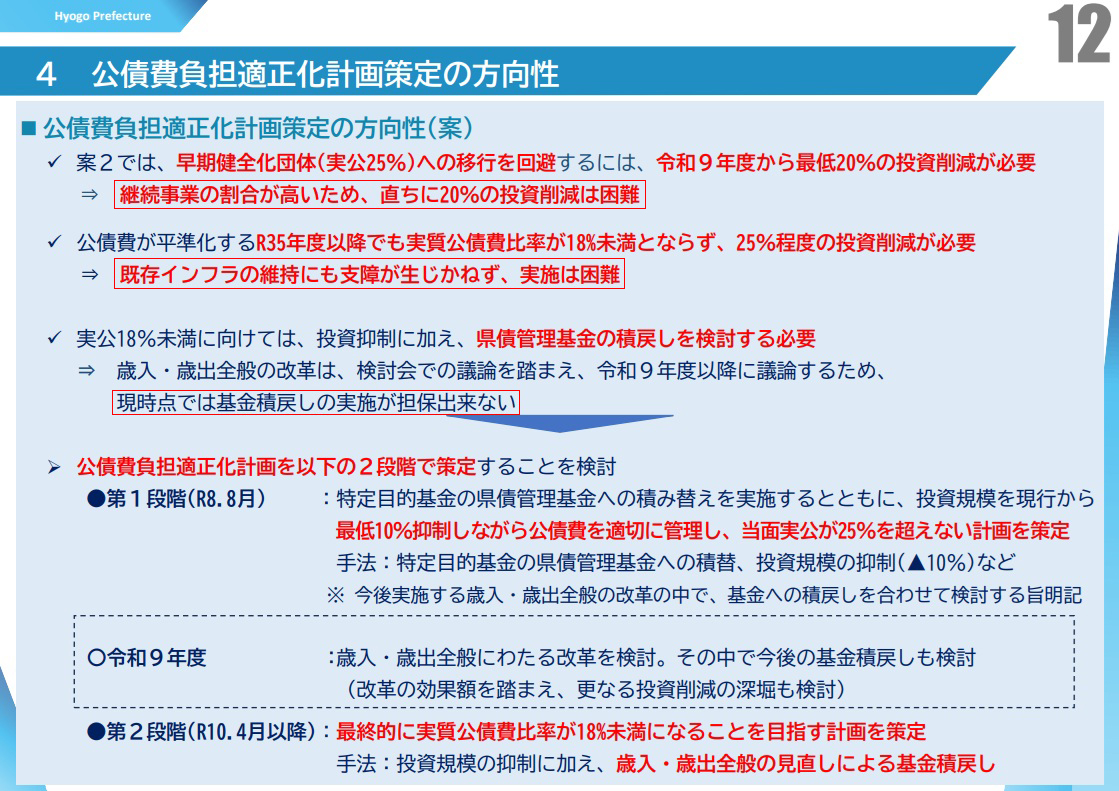
公債費負担適正化計画策定の方向性(案)として示されていますが、「投資削減は困難」「実施は困難」「基金積戻しが担保出来ない」など計画案を実施できる根拠が全く示されていません。
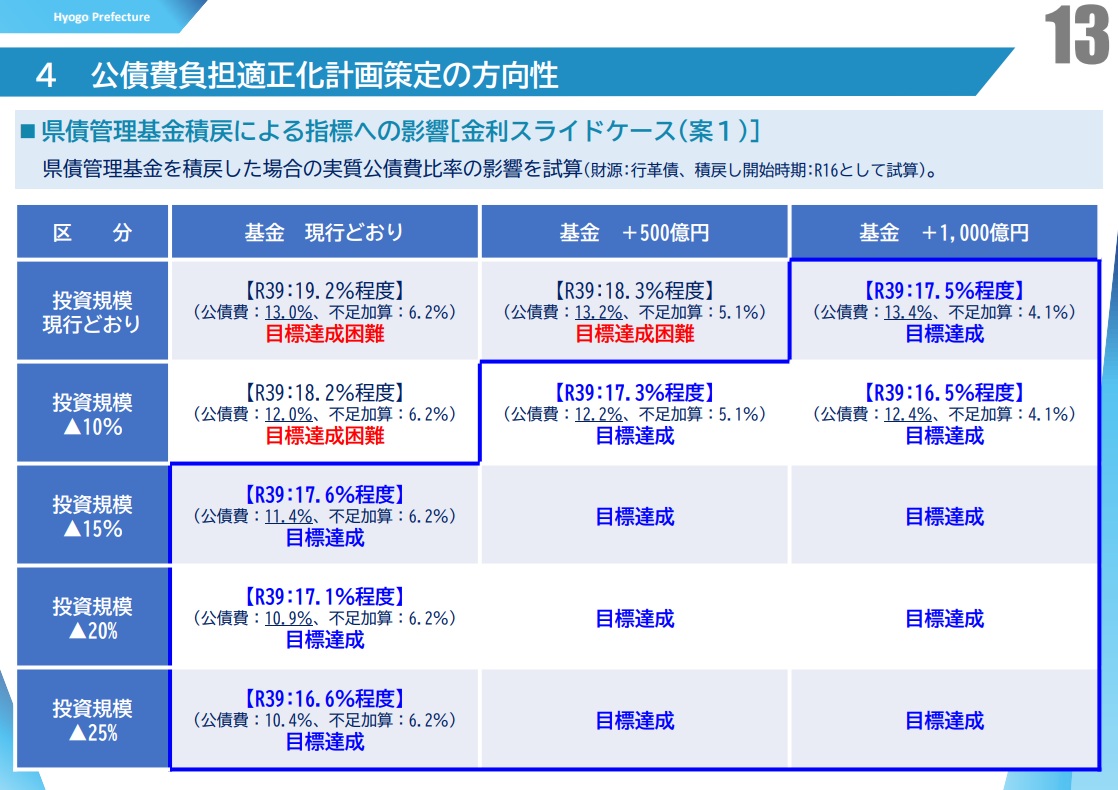
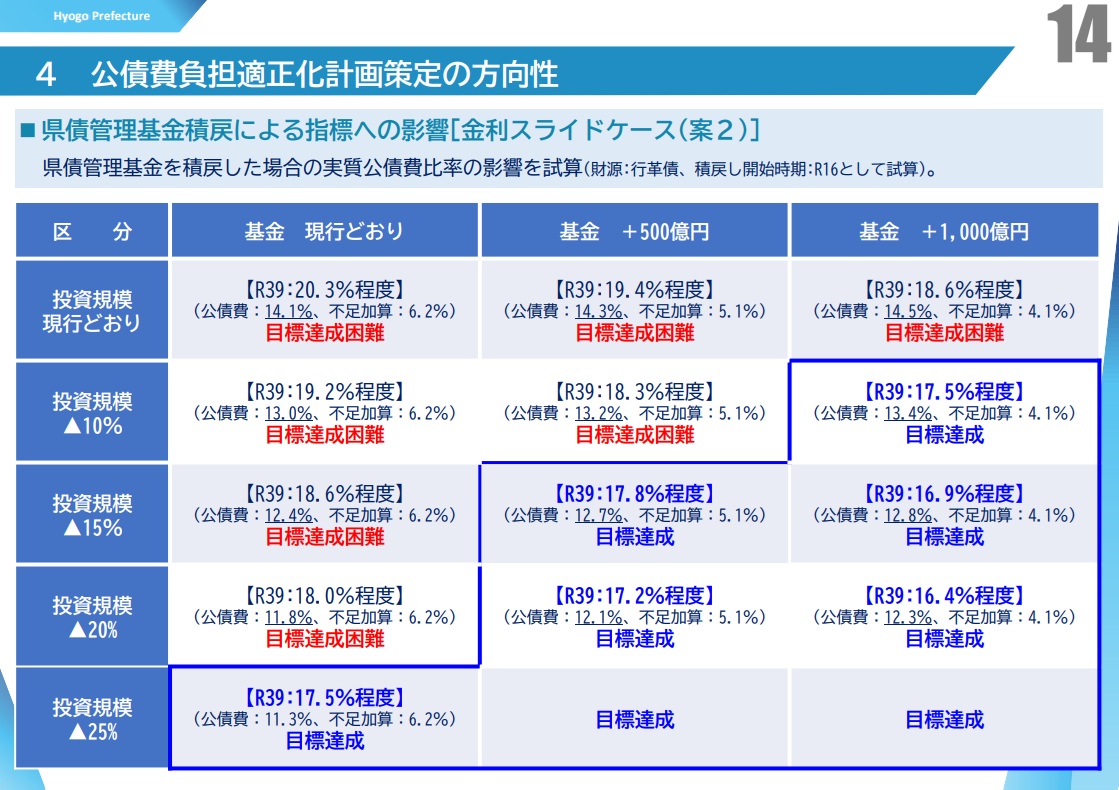
公債費負担適正化計画(素案)
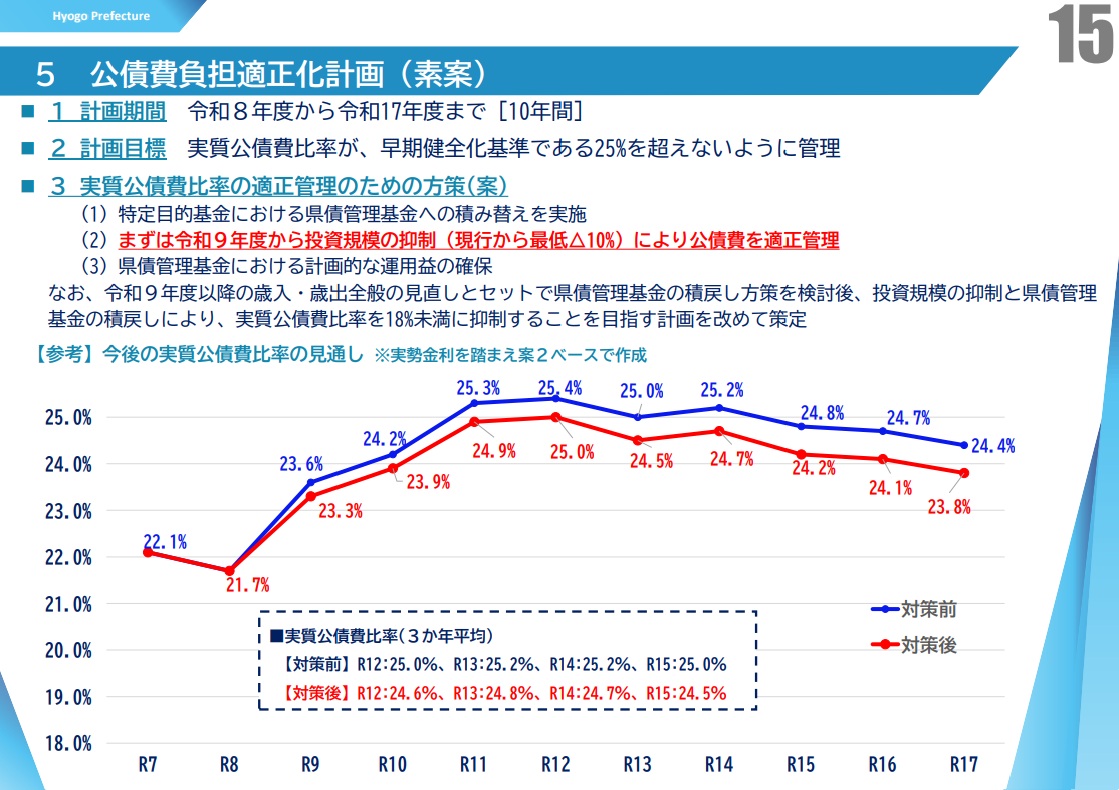
総務省へ提出される適正化計画には具体的な策が示されるのか?
8月末に総務省に提出される公債費適正化計画に現在の案では記載の無い具体的な手段が記載されるのかが最大の注目点です。
公債費適正化計画に具体性が無ければさらに金利上昇する可能性があります
県債は投資家が購入しますが、同じ金利なら破綻懸念の低い県債を購入します。
破綻懸念があれば、金利は上昇します。
兵庫県のガバナンスの崩壊も金利押上げ要因になる可能性があります
百条委員会の報告書、第三者委員会の報告書、消費者庁の技術的助言や大臣答弁。さらに高市首相答弁も無視している斎藤元彦に対して、投資家は、「この県執行部は、自分たちに都合の悪い第三者の指摘も受け入れて、計画を修正する組織なのか?」という疑念を持たれるので、「問題を認識する能力」「外部評価を受け入れる能力」「問題発生時に軌道修正する能力」があるのかは厳しく見られることになります。
中堅・幹部候補が県庁から流出しているのもネガティブな要素
「優秀」との定評があり、将来の幹部候補といわれた中堅職員も他の自治体へ転職した。ある県幹部は「ショックだった。県にとっては大きな損失だ」と嘆いた。
https://www.sankei.com/article/20250524-MK725EPRPZMYXNTWSVTEVXQI3Y(引用:産経新聞 2025年5月24日)
県庁に見切りをつけて退職する優秀な人が増えていることは、「兵庫県は、今後30年規模の財政再建を本当に実行できる組織なのか?」という疑念にも繋がり、やはり、金利押上げ要因になります。
県庁建て替え費用もコントロール出来るのか?
兵庫県庁舎建て替え、経費含め810億円の見込み 斎藤知事が初公表 有識者ら上振れリスク指摘
https://www.kobe-np.co.jp/news/society/202510/0019615800.shtml(引用:神戸新聞 2025年10月21日)
県庁建て替えの費用も、斎藤支持者向けに低めの見込みを示していますが、これが膨れ上がることになれば、斎藤元彦の予算管理能力が疑問視されます。
実質公債費比率は管理されていたのか
食料品の消費税1%
高市首相が推し進める、食料品の消費税1%の政策に対する財源が明確に示されていません。
これは、国債の信用にも関わる問題で、国の財政政策に対する市場の懸念が日本国債の利回りを押し上げ、その市場金利上昇が地方債市場にも波及する可能性があります。
消費税1%で670億円減収、兵庫県試算 斎藤知事が補塡求める
食料品の消費税率を2027年4月から2年間限定で現在の8%から1%に引き下げる方針を高市早苗首相が表明したことを受け、兵庫県は5日、県と県内市町の合計で年間670億円の減収となる試算を明らかにした。
https://news.yahoo.co.jp/articles/9e4b270bf88e741e5e65b02cfa87c459cbe78c7c(引用:朝日新聞 2026年8月6日)
斎藤元彦が、補填を求めても、国も消費税減税の財源を示せないので、地方自治体へ補填する財源も無いでしょう。
2026年7月22日の兵庫県知事定例会見で、選挙ウォッチャーちだい氏の質問で、起債許可団体へ移行することをいつ認識したのかを聞かれて「適切なタイミングで把握した」早期健全化団体への移行をいつ認識してたのかを聞かれて「今回の検討会の議論に於いて早期健全化団体に移行するリスクを認識した」と発言しています。
この発言からも、斎藤元彦が実質公債費比率を管理していたのかが疑われると思います。
急に収支不足の話が出てきた。われわれには、どうしようもないでしょう
急に収支不足の話が出てきた。われわれには、どうしようもないでしょう
https://www.kobe-np.co.jp/news/society/202608/0020670461.shtml(引用:神戸新聞 2026年8月5日)
この発言が事実だとすれば、投資家の視点では、重要な財政リスクを把握し、必要な対応を指示していたかが重要です。
「まるで初めて聞いたかのような反応」と記事に書かれているので、斎藤元彦は、状況を正しく認識せず、必要な指示をしていない可能性があります。
この報道から、投資家は「兵庫県にお金を貸して大丈夫か?」「兵庫県は、これから発生するリスクを適切に認識し、早期に対応できる行政組織なのか?」と考える可能性があります。
斎藤支持者は騙せても投資家は騙せない
斎藤支持者は斎藤元彦のSNSの投稿で騙されると思いますが、投資家は色んな投資先を見極める能力があるので、斎藤元彦の主張を額面通りには受け取りません。独自の分析を行って、投資先として適正か金利水準も含めて判断します。
その投資家の分析に耐えるだけの根拠を示した計画書を提出出来るのかが問われています。
斎藤元彦は、起債許可団体よりも財政が悪化して、実質公債費比率25%の早期健全化団体に移行する可能性の原因は、井戸知事時代の用先債の不適切処理だと主張していますが、その主張を投資家が真に受けるでしょうか?
- 実質公債費比率が18%を超える
- 起債許可団体になる
- 金利3%ケースでは25%到達
- 早期健全化団体への移行可能性を県自身が試算
- 県債管理基金の積立不足がある
- 財政リスクへの認識ギャップを示唆する報道
- 18%未満への回復に長期間を要する
- 金利上昇による公債費増加リスク
- 地方消費税収減少の可能性
- 公益通報問題などをめぐるガバナンスへの懸念
- 中堅・幹部候補職員の流出
- 過去の県債・財務処理をめぐる問題
- さらに国全体の金利・財政環境
というように、財政・金利・ガバナンス・人的資本という異なるリスクが同時に存在するわけです。
具体的な対策を示せない→金利上昇→財政悪化の悪循環
今の案では、財政再建の具体策は示せていません。この状態では、県債の発行時の金利が計画よりも上昇して、さらに財政が悪化して、借金が増えるという悪循環に陥る可能性があります。
現在の案でも「20%の投資削減は困難」となっています。このままの計画書では、金利上昇はあり得る状態です。
そして、実際に20~25%の投資削減が行われれば、県民生活に大きな影響が出るのは避けられないでしょう。
国債金利上昇
↓
兵庫県債の調達金利上昇
↓
利払い負担増加
↓
実質公債費比率悪化
↓
県債管理基金の積み戻し余力低下
↓
財政再建がさらに困難
の悪循環が起こる可能性があります。
県債は元々安全性の高い金融商品ですが
県債は元々とても安全性の高い金融商品ですが、斎藤元彦の無茶苦茶な財政運営が、総務省や投資家からどのように見られるかです。
斎藤元彦のこれまでの県政運営からすると、どれだけ財政が悪くなっても、自身が推進する施策は止めず、思い付きの施策も進めてしまいそうです。
県職員も県議会も斎藤元彦を止めることが出来なければ、公債費適正化計画の想定する実質公債費比率よりもかなり悪くなると思います。
今の最優先は公債費適正化計画を根拠のあるものにすることに資源を集中することです
現在の県の案でも、具体的な根拠を示せていない状態で、このままでは、投資家や総務省を納得させる計画ではありません。
恐らく、根拠を導き出すのは、かなりの難題だと思います。
兵庫県にとって最大の危機に直面しているのに、再建策に資源を集中せずに、用先債の検証に資源を分散すべきでは無いと思います。
根拠のある適正化計画を作成してから、用先債の検証をすれば良い。
投稿者プロフィール